Categoria: Jurisprudência de Direito Penal

  • Ação Penal continua mesmo com o pagamento de cheque?

    QUESTÃO CERTA:  no delito de estelionato na modalidade fraude mediante o pagamento em cheque, a realização do pagamento do valor relativo ao título até o recebimento da denúncia impede o prosseguimento da ação penal.

    – Súmula 554 do STF: O pagamento do cheque emitido sem provisão de fundos, após o recebimento da denúncia, não obsta ao prosseguimento da ação penal.

    – Ademais, o pagamento do valor do cheque ANTES do oferecimento da denúncia, como demonstrado nos autos, obsta o prosseguimento do procedimento penal, na forma da Súmula 554 do Supremo Tribunal Federal. Neste sentido, aliás, é a jurisprudência atual do Supremo Tribunal Federal e do Superior Tribunal de Justiça.

    Súmula 554 STF – O pagamento de cheque emitido sem provisão de fundos, após o recebimento da denúncia, não obsta ao prosseguimento da ação penal.

    Caso o pagamento do cheque ocorra antes do recebimento da denúncia ➞  extingue a punibilidade do agente. 

    Cheques sem fundos ➞ Admite a extinção da punibilidade 

    Cheque falsificado ➞ Não admite a extinção da punibilidade 

    QUESTÃO ERRADA: O cheque emitido fraudulentamente mediante falsificação da assinatura do titular, se pago integralmente antes do recebimento da denúncia, exclui o crime de estelionato em sua forma básica.

    Notem o conteúdo da Súmula 554 do STF: O pagamento de cheque emitido sem provisão de fundos, após o recebimento da denúncia, não obsta ao prosseguimento da ação penal.

    A súmula trata de cheque sem fundos, tão somente. A questão trata de hipótese diferente: cheque emitido fraudulentamente mediante falsificação da assinatura do titular. A hipótese de extinção de punibilidade se dá apenas para a primeira hipótese, s.m.j.

  • Qual o Foro Competente para julgar o Crime de Estelionato?

    Súmula 521 do STF: O foro competente para o processo e julgamento dos crimes de estelionato, sob a modalidade da emissão dolosa de cheque sem provisão de fundos, é o do local onde se deu a recusa do pagamento pelo sacado.

    Súmula 244 do STJ: Compete ao foro do local da recusa processar e julgar o crime de estelionato mediante cheque sem provisão de fundos.

  • O Que É Apropriação Indébita Previdenciária?

    A apropriação indébita previdenciária é classificada como espécie de crime tributário, pois envolve o descumprimento de obrigação legal relacionada à arrecadação e ao repasse de contribuições destinadas à Previdência Social. Trata-se de conduta que ocorre quando o responsável legal desconta a contribuição do salário do empregado, mas deixa de repassá-la ao órgão previdenciário no prazo e na forma exigidos pela legislação.

    Do ponto de vista jurídico-penal, esse crime possui natureza de delito omissivo material. Isso significa que não basta a simples omissão no repasse das contribuições para que haja a consumação do crime. É indispensável que exista um resultado juridicamente relevante, consistente na constituição definitiva do crédito tributário na esfera administrativa. Enquanto houver discussão administrativa válida sobre a exigibilidade do tributo, não se considera consumado o delito, pois ainda não há certeza jurídica quanto à existência da obrigação tributária.

    Essa compreensão decorre da necessidade de harmonizar o direito penal com o direito tributário, evitando que a persecução penal se inicie antes da definição administrativa do crédito. Assim, somente após o encerramento definitivo do processo administrativo fiscal, com a confirmação de que o tributo é devido, é que se pode afirmar a consumação do crime e a viabilidade da responsabilização penal.

    Nesse contexto, não se exige a demonstração de intenção específica de se apropriar definitivamente dos valores, sendo suficiente a conduta omissiva consistente em não efetuar o repasse das contribuições descontadas, desde que o crédito esteja definitivamente constituído. A consumação, portanto, não se dá no mero vencimento do prazo para recolhimento, mas apenas quando a obrigação tributária se torna certa, líquida e exigível após o exaurimento da via administrativa.

    “A apropriação indébita previdenciária é uma espécie de crime tributário.”

    “A apropriação indébita previdenciária (art.168-A do CP) é um crime omissivo material, consumando-se apenas com o lançamento definitivo do crédito tributário na via administrativa. Por isonomia, aplica-se a ela a Súmula Vinculante n. 24.”

    (STJ, 6ª Turma, HC270.027/RS, julgado em 05/08/2014; STJ, REsp 1.982.304-SP, Tema 1166, julgado em 17/10/2023))

    FGV (2025):

    QUESTÃO CERTA: A empresa Alfa Ltda. deixou de repassar à Previdência Social as contribuições descontadas dos salários de seus empregados entre 2017 e 2018. Em 2019, a Receita Federal lavrou auto de infração e constituiu o crédito tributário, contra o qual a empresa apresentou defesa administrativa. O processo administrativo foi definitivamente julgado em 2022, confirmando a exigência do tributo. Em 2023, o Ministério Público ofereceu denúncia contra o sócio-administrador da empresa Alfa Ltda. pelo crime de apropriação indébita previdenciária (Art. 168-A, §1º, I, Código Penal). À luz da jurisprudência do STF e do STJ, é correto afirmar que o crime: possui natureza de delito material, consumando-se apenas com a constituição definitiva do crédito tributário na via administrativa;

    Comentário: Consumação – A apropriação indébita previdenciária (art. 168-A do CP) é crime omissivo material (e não formal), de modo que, por força do princípio da isonomia, aplica-se a ele também a SV 24 (STJ. 6ª Turma. HC 270.027/RS, julgado em 05/08/2014).

    Assim, para a sua consumação, é indispensável o prévio exaurimento da via administrativa em que se discute a exigibilidade do tributo. Em outras palavras, é necessário que, no âmbito administrativo-fiscal, a questão já tenha sido definitivamente julgada e haja uma certeza de que o tributo é realmente devido.

    CEBRASPE (2011):

    QUESTÃO CERTA: Nos termos do entendimento jurisprudencial estabelecido nos tribunais superiores, o crime de apropriação indébita previdenciária é considerado delito omissivo próprio, em todas as suas modalidades, e consuma-se no momento em que o agente deixa de recolher as contribuições, depois de ultrapassado o prazo estabelecido na norma de regência, sendo, portanto, desnecessário o animus rem sibi habendi.

    Comentário: animus rem sibi habendi significa a intenção de ter a coisa para si.

    CEBRASPE (2026):

    QUESTÃO ERRADA: No tocante aos crimes de apropriação indébita previdenciária, considerada a sua natureza formal, é prescindível o exaurimento do processo administrativo para efeito de encaminhamento da representação fiscal ao Ministério Público.

    Comentário: O crime de apropriação indébita previdenciária, previsto no art. 168-A do Código Penal, possui natureza de crime omissivo material e não formal como afirma a questão, de modo que, por força do princípio da isonomia, aplica-se a ele também a SV 24 do STF (STJ. 6ª Turma. HC 270.027/RS, julgado em 05/08/2014).

    Assim, para a sua consumação, é indispensável o prévio exaurimento da via administrativa em que se discute a exigibilidade do tributo, ou seja, é necessário que, no âmbito administrativo-fiscal, a questão já tenha sido definitivamente julgada e haja uma certeza de que o tributo é realmente devido. Senão, vejamos:

    Súmula vinculante 24 – STF: Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei nº 8.137/90, antes do lançamento definitivo do tributo.

    Nesse sentindo, dispõe o INFORMATIVO 792:

    O crime de apropriação indébita previdenciária, previsto no art. 168-A, § 1º, I, do Código Penal, possui natureza de delito material, que só se consuma com a constituição definitiva, na via administrativa, do crédito tributário, consoante o disposto na Súmula Vinculante n. 24 do Supremo Tribunal Federal.  STJ. 3ª Seção. REsp 1.982.304-SP, Rel. Min. Laurita Vaz, julgado em 17/10/2023 (Recurso Repetitivo – Tema 1166) (Info 792).

    Fonte: Dizer o Direito.

    RESUMO:

    A apropriação indébita previdenciária é um crime tributário que ocorre quando o responsável desconta a contribuição do empregado e deixa de repassá-la à Previdência Social.

    Trata-se de crime omissivo material, consumando-se apenas com a constituição definitiva do crédito tributário na via administrativa.

    Enquanto houver discussão administrativa sobre o débito, o crime ainda não se considera consumado.

    Não basta o simples vencimento do prazo para recolhimento, sendo indispensável o encerramento definitivo do processo administrativo.
  • Crime contra a honra de servidor público

    CEBRASPE (2018):

    QUESTÃO CERTA: Considerando a doutrina e a jurisprudência dos tribunais superiores acerca dos crimes em espécie, julgue o seguinte item. Situação hipotética: Um servidor público, no exercício de suas funções, foi vítima de injúria e difamação. Assertiva: Nessa situação, será concorrente a legitimidade do servidor ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal correspondente.

    O enunciado narra uma situação na qual um funcionário público foi vítima de crimes contra a honra, em razão de suas funções. Nesse contexto, haverá a legitimidade concorrente para a ação penal, ou seja, mediante queixa (ação penal privada – ofendido) e mediante representação (ação penal pública – Ministério Público.

    Súmula 714 do STF: É concorrente a legitimidade do ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções.

    Banca própria MPE-SC (2014):

    QUESTÃO CERTA: Segundo súmula do Supremo Tribunal Federal, é correto afirmar que: É concorrente a legitimidade do ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções.

    CEBRASPE (2019):

    QUESTÃO CERTA: No caso de crime praticado contra a honra de servidor público no exercício de suas funções, a vítima tem legitimação concorrente com o MP para ajuizar ação penal.

    Sumula 714 STF: É concorrente a legitimidade do ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções.

    CEBRASPE (2017):

    QUESTÃO CERTA: Tratando-se de crime contra a honra do servidor público em razão da função, a ação penal pode ser iniciada mediante queixa-crime do ofendido ou ação pública condicionada à representação.

    SÚMULA 714 DO STF: É concorrente a legitimidade do ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções.

    Banca própria MPE-MG (2012):

    QUESTÃO CERTA: Tanto o ofendido quanto o Ministério Público, este mediante representação, têm legitimidade para a ação penal no caso de crime contra a honra de servidor público em razão do exercício de suas funções.

    CEBRASPE (2017):

    QUESTÃO CERTA: Há legitimidade concorrente do ofendido e do MP para a persecução de crimes contra a honra de funcionário público em razão de suas funções.

    Súmula 714 STF: “É concorrente a legitimidade do ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções”.

    CEBRASPE (2016):

    QUESTÃO CERTA: É concorrente a legitimidade do ofendido, mediante queixa, e do MP, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções.

     Súmula 714 do STF “É concorrente a legitimidade do ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal por crime contra honra do servidor público em razão do exercício de suas funções”. 

    No entendimento de Renato Brasileiro, a palavra “concorrente” foi uma imprecisão técnica. Na verdade, o termo correto seria legitimidade “alternativa”, uma vez que ao ser oferecida representação pelo ofendido, autorizando o MP a agir, não seria mais possível o oferecimento da queixa-crime. Cabe, portanto, o ofendido escolher a via eleita, ou representação ou queixa-crime.

    FGV (2022):

    QUESTÃO CERTA: Fred, extremamente irritado com Thor, procurador do Estado de Santa Catarina, em razão da atuação do último, em seu detrimento, em um processo de natureza tributária, proferiu diversas palavras de baixo calão, ofendendo a honra objetiva e subjetiva do agente público. No cenário narrado: o Supremo Tribunal Federal consagrou a legitimidade concorrente do agente público, via queixa-crime, e do Ministério Público, por meio de denúncia, desde que haja representação, para deflagrar a ação penal em juízo, cabendo ao ofendido realizar a escolha. A opção, uma vez efetivada, não poderá ser modificada, incidindo o fenômeno da preclusão;

    Súmula 714, STF: É concorrente a legitimidade do ofendido, mediante queixa, e do ministério público, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções.

    O STF pacificou o entendimento no sentido de que se o funcionário público ofendido em sua honra apresenta representação ao MP, optando pela ação penal pública condicionada à representação, estaria preclusa a instauração penal de iniciativa privada, já que em tal situação, o MP estaria definitivamente investido na legitimação para a causa. 

  • Crimes Contra a Honra e Informações Gerais

    Os crimes contra a honra no Brasil se dividem em três tipos: calúnia, difamação e injúria. Cada um protege um aspecto diferente da honra de uma pessoa. A calúnia ocorre quando alguém atribui falsamente a outra pessoa um fato definido como crime, ou seja, diz que alguém cometeu um crime que não aconteceu ou que a vítima foi absolvida. A pena prevista é detenção de seis meses a dois anos e multa, e quem divulga sabendo que é mentira também responde pelo crime. A calúnia é punível mesmo contra pessoas falecidas. É possível provar que o fato é verdadeiro, mas há limites: não se admite se o fato for crime de ação privada e a vítima não foi condenada por sentença irrecorrível, se for contra certas autoridades, ou se o fato foi de ação pública e a vítima foi absolvida. Por exemplo, acusar alguém de roubo sabendo que não houve crime é calúnia.

    A difamação acontece quando alguém atribui à vítima um fato que prejudica sua reputação, mesmo que esse fato não seja crime. A pena é detenção de três meses a um ano e multa. A exceção da verdade só vale quando o ofendido é funcionário público e a ofensa se refere ao exercício de suas funções. Por exemplo, espalhar que um colega roubou documentos sem que isso seja verdadeiro ou relevante para função pública pode ser difamação. Um detalhe importante: a difamação não exige que o fato seja falso; o que importa é que se trate de um acontecimento concreto que prejudique a reputação, diferente de chamar alguém de “preguiçoso” ou “incompetente”, que seria injúria.

    A injúria é quando alguém ofende diretamente a dignidade ou decoro de outra pessoa, normalmente usando xingamentos, adjetivos depreciativos ou qualificações pejorativas. A pena básica é detenção de um a seis meses ou multa, mas aumenta para três meses a um ano e multa se houver violência ou vias de fato consideradas aviltantes, além de adicionar a pena correspondente à violência. Se a injúria envolve elementos de religião, idade ou deficiência, a pena sobe para reclusão de um a três anos e multa. A injúria, diferentemente da calúnia e da difamação, não admite retratação — não é possível “desfazer” o dano dizendo que se arrependeu.

    Além disso, existem aumentos de pena previstos no Código Penal. As penas para qualquer crime contra a honra aumentam um terço se forem cometidos: contra o Presidente da República, chefe de governo estrangeiro, autoridades como Presidente do STF, do Senado ou da Câmara, ou funcionários públicos em razão de suas funções; na presença de várias pessoas ou por meio que facilite a divulgação; contra crianças, adolescentes, idosos ou pessoas com deficiência; se houver paga ou promessa de recompensa; se forem cometidos nas redes sociais (a pena é triplicada); ou se forem contra mulheres por motivo de sexo feminino (pena dobrada).

    Existem também exclusões e limitações: não constituem injúria ou difamação punível a ofensa feita em juízo durante o processo, a opinião crítica literária, artística ou científica, salvo intenção clara de ofender, e conceitos desfavoráveis emitidos por funcionário público no cumprimento do dever. Nos casos de ofensa em juízo ou por funcionário público, quem publica ou divulga é quem responde pelo crime.

    Em relação a ações penais, a regra é que os crimes contra a honra são de ação privada, ou seja, só o ofendido pode iniciar o processo por meio de queixa. Há exceções: se a injúria resulta em lesão corporal, a ação é pública. Para crimes contra funcionários públicos em razão de suas funções, a ação é condicionada à representação do ofendido, mas o STF estabelece que é concorrente a legitimidade do ofendido e do Ministério Público (Súmula 714/STF). Além disso, existe o art. 144, que permite que quem se sente ofendido peça explicações sobre referências ou alusões; quem se recusa ou não dá satisfatoriamente essas explicações pode responder pela ofensa.

    Outro ponto importante é a retratação. Antes da sentença, quem praticou calúnia ou difamação pode se retratar completamente, e isso extingue a punibilidade, independentemente de aceitação pelo ofendido. Na injúria, a retratação não funciona, porque o dano é subjetivo — é o sentimento de ofensa que conta, e não dá para “desmagoar” o magoado.

    Por fim, vale lembrar uma pegadinha comum: a injúria não pode ser cometida contra pessoa jurídica, pois só atinge a honra subjetiva, que é um sentimento próprio de seres humanos. Também não basta “caçoar” da vítima para configurar difamação; é necessário imputar um fato concreto que prejudique a reputação. E tanto a calúnia quanto a difamação não exigem resultado material — basta a intenção deliberada de ofender, o chamado animus caluniandi, diffamandi ou injuriandi.

    Um detalhe curioso é a imunidade de vereadores: eles têm proteção constitucional pelos discursos feitos dentro do município em que têm mandato, desde que ligados ao exercício do cargo. Fora disso, a imunidade não vale.

    Em resumo, os crimes contra a honra são complexos, mas seguindo esses critérios — tipo de honra protegida, dolo, exceções, aumentos de pena e regras processuais — é possível entender claramente o que configura cada um e quais consequências podem surgir.

    CP:

    DOS CRIMES CONTRA A HONRA

        Calúnia

            Art. 138 – Caluniar alguém, imputando-lhe falsamente fato definido como crime:

            Pena – detenção, de seis meses a dois anos, e multa.

            § 1º – Na mesma pena incorre quem, sabendo falsa a imputação, a propala ou divulga.

            § 2º – É punível a calúnia contra os mortos.

            Exceção da verdade

            § 3º – Admite-se a prova da verdade, salvo:

            I – se, constituindo o fato imputado crime de ação privada, o ofendido não foi condenado por sentença irrecorrível;

            II – se o fato é imputado a qualquer das pessoas indicadas no nº I do art. 141;

            III – se do crime imputado, embora de ação pública, o ofendido foi absolvido por sentença irrecorrível.

            Difamação

            Art. 139 – Difamar alguém, imputando-lhe fato ofensivo à sua reputação:

            Pena – detenção, de três meses a um ano, e multa.

            Exceção da verdade

            Parágrafo único – A exceção da verdade somente se admite se o ofendido é funcionário público e a ofensa é relativa ao exercício de suas funções.

            Injúria

            Art. 140 – Injuriar alguém, ofendendo-lhe a dignidade ou o decoro:

            Pena – detenção, de um a seis meses, ou multa.

            § 1º – O juiz pode deixar de aplicar a pena:

            I – quando o ofendido, de forma reprovável, provocou diretamente a injúria;

            II – no caso de retorsão imediata, que consista em outra injúria.

            § 2º – Se a injúria consiste em violência ou vias de fato, que, por sua natureza ou pelo meio empregado, se considerem aviltantes:

            Pena – detenção, de três meses a um ano, e multa, além da pena correspondente à violência.

    § 3º Se a injúria consiste na utilização de elementos referentes a religião ou à condição de pessoa idosa ou com deficiência:        (Redação dada pela Lei nº 14.532, de 2023)

    Pena – reclusão, de 1 (um) a 3 (três) anos, e multa.       (Redação dada pela Lei nº 14.532, de 2023)

            Disposições comuns

            Art. 141 – As penas cominadas neste Capítulo aumentam-se de um terço, se qualquer dos crimes é cometido:

            I – contra o Presidente da República, ou contra chefe de governo estrangeiro;

            II – contra funcionário público, em razão de suas funções, ou contra os Presidentes do Senado Federal, da Câmara dos Deputados ou do Supremo Tribunal Federal;        (Redação dada pela Lei nº 14.197, de 2021)        (Vigência)

            III – na presença de várias pessoas, ou por meio que facilite a divulgação da calúnia, da difamação ou da injúria.

            IV – contra criança, adolescente, pessoa maior de 60 (sessenta) anos ou pessoa com deficiência, exceto na hipótese prevista no § 3º do art. 140 deste Código.      (Redação dada pela Lei nº 14.344, de 2022)     Vigência

            § 1º – Se o crime é cometido mediante paga ou promessa de recompensa, aplica-se a pena em dobro.              (Redação dada pela Lei nº 13.964, de 2019)

           § 2º Se o crime é cometido ou divulgado em quaisquer modalidades das redes sociais da rede mundial de computadores, aplica-se em triplo a pena.        (Incluído pela Lei nº 13.964, de 2019)       (Vigência)

            § 3º Se o crime é cometido contra a mulher por razões da condição do sexo feminino, nos termos do § 1º do art. 121-A deste Código, aplica-se a pena em dobro.     (Incluído pela Lei nº 14.994, de 2024)

            Exclusão do crime

            Art. 142 – Não constituem injúria ou difamação punível:

            I – a ofensa irrogada em juízo, na discussão da causa, pela parte ou por seu procurador;

            II – a opinião desfavorável da crítica literária, artística ou científica, salvo quando inequívoca a intenção de injuriar ou difamar;

            III – o conceito desfavorável emitido por funcionário público, em apreciação ou informação que preste no cumprimento de dever do ofício.

            Parágrafo único – Nos casos dos ns. I e III, responde pela injúria ou pela difamação quem lhe dá publicidade.

            Retratação

            Art. 143 – O querelado que, antes da sentença, se retrata cabalmente da calúnia ou da difamação, fica isento de pena.

            Parágrafo único.  Nos casos em que o querelado tenha praticado a calúnia ou a difamação utilizando-se de meios de comunicação, a retratação dar-se-á, se assim desejar o ofendido, pelos mesmos meios em que se praticou a ofensa.      (Incluído pela Lei nº 13.188, de 2015)

            Art. 144 – Se, de referências, alusões ou frases, se infere calúnia, difamação ou injúria, quem se julga ofendido pode pedir explicações em juízo. Aquele que se recusa a dá-las ou, a critério do juiz, não as dá satisfatórias, responde pela ofensa.

            Art. 145 – Nos crimes previstos neste Capítulo somente se procede mediante queixa, salvo quando, no caso do art. 140, § 2º, da violência resulta lesão corporal.

            Parágrafo único.  Procede-se mediante requisição do Ministro da Justiça, no caso do inciso I do caput do art. 141 deste Código, e mediante representação do ofendido, no caso do inciso II do mesmo artigo, bem como no caso do § 3o do art. 140 deste Código.       (Redação dada pela Lei nº 12.033.  de 2009) 

    Observação importante: o Supremo Tribunal Federal decidiu que é válida a regra do Código Penal que aumenta a pena para crimes contra a honra cometidos contra servidores públicos por causa de suas funções. Essa regra prevê aumento de um terço da pena nos casos de calúnia, injúria ou difamação praticados contra funcionários públicos no exercício do cargo. A decisão foi tomada no julgamento da ADPF 338, proposta pelo Partido Progressista, que alegava que a norma poderia restringir a liberdade de expressão e o direito de crítica. A maioria dos ministros entendeu que a regra não é inconstitucional e não impede críticas a agentes públicos, mesmo que sejam duras ou incisivas. Segundo o entendimento vencedor, servidores públicos estão mais expostos a críticas, mas isso não autoriza ofensas criminosas. Para o STF, o aumento de pena é uma escolha legítima do legislador para proteger o exercício da função pública, sem violar a liberdade de expressão.

    FGV (2022):

    QUESTÃO CERTA: Relativamente à sistemática dos crimes contra a honra previstos no Código Penal, é correto afirmar que:

    A) se aplica a exceção da verdade ao crime de injúria;

    B) não se admite exceção da verdade no crime de difamação se o ofendido é funcionário público;

    C) constitui injúria punível a ofensa irrogada em juízo por promotor de Justiça na discussão da causa;

    D) se aplica em triplo a pena se o crime é cometido ou divulgado em quaisquer modalidades das redes sociais da rede mundial de computadores;

    E) se admite exceção da verdade no crime de calúnia se do crime imputado, embora de ação pública, o ofendido foi absolvido por sentença irrecorrível.

    Solução:

    LETRA A – INCORRETA. A exceção da verdade não se aplica ao crime de injúria, mas apenas aos crimes de calúnia e difamação, nas circunstâncias dos arts. 138, §3º e 139, p.u. do CP.

    LETRA B – INCORRETA. É exatamente o contrário: a exceção da verdade, na difamação, somente é admitida se o ofendido é funcionário público e a ofensa é relativa ao exercício de suas funções.

    Lembre-se: a exceção da verdade não é cabível nos demais casos de difamação porque o Estado quer evitar um incentivo às “fofocas sobre a vida alheia” (falar sobre fatos ofensivos à reputação de outros), ainda que elas sejam verdadeiras; só há interesse público que justifique a exceção da verdade quando o fato ofensivo à reputação for relacionado a funcionário público, porque esse fato ofensivo pode repercutir como uma infração ético-disciplinar.

    LETRA C – INCORRETA.

    Art. 142 – Não constituem injúria ou difamação punível:

    I – a ofensa irrogada em juízo, na discussão da causa, pela parte ou por seu procurador; [MP é parte nas ações penais. Logo, a injúria nessas circunstâncias será impunível]

    LETRA D – CORRETA.

    Art. 141 – § 2º Se o crime é cometido ou divulgado em quaisquer modalidades das redes sociais da rede mundial de computadores, aplica-se em triplo a pena.

    LETRA E – INCORRETA. A regra é que, na calúnia, CAIBA exceção da verdade (afinal, o Estado tem interesse em saber se de fato o sujeito supostamente caluniado praticou um crime, para eventualmente exercer sua pretensão punitiva), MAS:

    Se o fato imputado for crime de ação PRIVADA, NÃO CABE se o ofendido NÃO FOI CONDENADO por sentença IRRECORRÍVEL.

    X imputou a Y um fato definido como crime.

    Y é o ofendido.

    Y ajuiza uma ação contra X, pois entende que foi caluniado.

    X, então, pretende opor a exceção da verdade.

    Todavia, se o fato que X imputou a Y for crime de ação penal privada e nesta ação Y ainda não foi condenado por sentença irrecorrível ou se esta nem sequer foi proposta, X não poderá opor a exceção da verdade (é o que diz o art. 138, §3º, inc. I, do CP).

    Então, a explicação é: Se Y não foi condenado pelo fato que X lhe imputou, sendo este fato definido como crime de ação penal privada, ou seja, se Y, o ofendido, não foi condenado, não é a ‘palavra’ de X que o fará. Primeiro Y teria que ter sido condenado nessa ação penal privada.

    Se o fato imputado for crime de ação PÚBLICA, NÃO CABE se o ofendido tiver sido absolvido por sentença irrecorrível (nos demais casos – como o indivíduo ainda estar sendo investigado – você pode sim opor exceção da verdade); e

    NÃO CABE se o fato foi imputado ao Presidente ou Chefe de Governo Estrangeiro (porque admitir exceção da verdade nesses casos seria subverter todo o sistema de garantias que essas pessoas possuem na CF)

    IMA (2019):

    QUESÃO CERTA: Observe os itens a seguir relacionados aos crimes contra a honra.

    I. constituem injúria ou difamação punível a opinião desfavorável da crítica literária, artística ou científica, salvo quando inequívoca a intenção de injuriar ou difamar.

    II. Se a injúria consiste em violência ou vias de fato, que, por sua natureza ou pelo meio empregado, se considerem aviltantes, a pena é de detenção, de três meses a um ano, e multa, além da pena correspondente à violência.

    III. É punível a calúnia contra os mortos.

    IV. No crime de calúnia admite-se a prova da verdade se, constituindo o fato imputado crime de ação privada, o ofendido não foi condenado por sentença irrecorrível.

    A quantidade de itens corretos é:

    A) 2

    B) 1

    C) 4

    D) 3

    I. ERRADO – Art. 142 – Não constituem injúria ou difamação punível: II – a opinião desfavorável da crítica literária, artística ou científica, salvo quando inequívoca a intenção de injuriar ou difamar;

    II. CORRETO – Art. 140 – § 2º – Se a injúria consiste em violência ou vias de fato, que, por sua natureza ou pelo meio empregado, se considerem aviltantes:

           Pena – detenção, de três meses a um ano, e multa, além da pena correspondente à violência.

    III. CORRETO – Art. 138 – § 2º – É punível a calúnia contra os mortos.

    IV. ERRADO – Art. 138 – § 3º – Admite-se a prova da verdade, salvo: I – se, constituindo o fato imputado crime de ação privada, o ofendido não foi condenado por sentença irrecorrível;

    CEBRASPE (2019):

    QUESTÃO ERRADA: Conforme entendimento do STF, a persecução penal por crime contra a honra de servidor público no exercício de suas funções é de ação pública condicionada à representação do ofendido.

    De fato, o código penal prevê que a ação penal por crime contra a honra de funcionário público é condicionada à representação do ofendido (art. 145, parágrafo único, do CP). Todavia, o STF prevê que é concorrente a legitimidade do ofendido, mediante queixa, e do MP, mediante representação do ofendido, nos termos da súmula 714/STF.

    CEBRASPE (2018):

    QUESTÃO CERTA: Situação hipotética: Um servidor público, no exercício de suas funções, foi vítima de injúria e difamação. Assertiva: Nessa situação, será concorrente a legitimidade do servidor ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal correspondente.

    Correta. Súmula 714 do STF: É concorrente a legitimidade do ofendido, mediante queixa, e do MP, condicionada à representação do ofendido, para a ação penal por crime contra a honra do servidor público em razão do exercício de suas funções.

    CEBRASPE (2022):

    QUESTÃO CERTA:  Em se tratando de crimes contra a honra, a retratação do agressor extingue a punibilidade:

    A) nos crimes de calúnia e injúria.

    B) tanto no crime de difamação quanto no de injúria.

    C) no crime de calúnia, apenas.

    D) nos crimes de calúnia, difamação e injúria.

    E) no crime de calúnia e no de difamação.

    Questão INTUITIVA – natureza de ofensa SUBJETIVA não cabe retratação.

    Mnemônico: não tem como ‘desmagoar’ o magoado (injuriado). Se aplica à vida e ao processo! É por isso que a injúria não admite retratação.

    Outra dica: a retratação em relação a calúnia e difamação independe de aceitação!

    “A retratação da calúnia, feita antes da sentença, acarreta a extinção da punibilidade do agente independente de aceitação do ofendido”

    STJ. Corte Especial. APn 912/RJ, Rel. Min. Laurita Vaz, julgado em 03/03/2021 (Info 687).

    CEBRASPE (2022):

    QUESTÃO CERTA: Com relação aos crimes contra a honra, assinale a opção correta. A)Admite-se a configuração de injúria contra pessoa jurídica.

    B) A imunidade material dos vereadores pelos discursos que proferem restringe-se aos dizeres emanados por eles nos limites do município onde possuem mandato, além de ter estrita pertinência com o exercício do mandato.

    C) A intenção de caçoar da vítima é suficiente para a configuração da difamação.

    D) A imputação de um fato que não seja verdadeiro é pressuposto da difamação.

    E) Tanto a calúnia quanto a difamação exigem resultado material.

    Solução:

    Nos limites da circunscrição do Município e havendo pertinência com o exercício do mandato, garante-se a imunidade prevista no art. 29, VIII, da CF aos vereadores. STF. Plenário. RE 600063, Rel. para acórdão Min. Roberto Barroso, julgado em 25/02/2015.

    Os crimes contra a honra — calúnia, difamação e injúria — costumam gerar muita confusão, porque cada um protege um tipo diferente de honra. Para facilitar, basta lembrar o seguinte: a calúnia protege a honra quanto à verdade ou falsidade de um fato criminoso; a difamação protege a reputação ligada a fatos ofensivos, mesmo que não sejam crime; e a injúria protege a dignidade ou o respeito pessoal da vítima, normalmente por meio de xingamentos, adjetivos ofensivos ou qualificações pejorativas.

    Dentro desse contexto, há uma regra importante para quem exerce mandato de vereador. A Constituição garante que eles têm imunidade pelas palavras que proferem quando estão atuando dentro do município em que foram eleitos, desde que o discurso tenha relação com o mandato. Em outras palavras, o vereador só é protegido quando fala dentro de sua área de atuação e sobre assuntos ligados ao trabalho político. Fora disso, a imunidade não funciona.

    Quando analisamos as outras afirmações comuns sobre crimes contra a honra, fica mais fácil perceber por que algumas ideias são equivocadas. Por exemplo, não existe injúria contra pessoa jurídica, porque a injúria atinge a honra subjetiva, ou seja, o sentimento íntimo de dignidade. Empresas não têm esse tipo de honra, então não podem ser vítimas desse crime. Também não faz sentido dizer que “caçoar da vítima” já significa difamar alguém. A difamação exige que haja imputação de um fato — um acontecimento concreto — que prejudique a reputação da pessoa. Chamar alguém de “incompetente” ou “drogado”, por exemplo, pode ser injúria, mas não é difamação, porque não descreve um fato, e sim um adjetivo depreciativo. O mesmo raciocínio desmonta a ideia de que a difamação só existe se o fato imputado for falso. O fato pode ser verdadeiro ou não; o que importa é que seja um acontecimento concreto que ofenda a reputação. Por fim, não é correto afirmar que calúnia e difamação exigem algum tipo de resultado material. Para que qualquer crime contra a honra se configure, basta que exista a intenção específica de ofender — aquilo que o direito chama de animus caluniandi, diffamandi ou injuriandi.

    Assim, quando juntamos tudo, percebemos que a única afirmação correta é a que explica a imunidade dos vereadores: ela vale dentro do município e apenas quando o que foi dito está ligado ao exercício do mandato.

    RESUMO:

    Os crimes contra a honra são calúnia, difamação e injúria, cada um voltado à proteção de um aspecto diferente da honra.

    A calúnia envolve imputação falsa de crime; a difamação, fato ofensivo à reputação; e a injúria, ofensa direta à dignidade.

    As penas podem ser aumentadas em situações previstas em lei, como ofensa a servidor público ou divulgação em redes sociais.

    A retratação extingue a punibilidade na calúnia e na difamação, mas não se aplica à injúria.
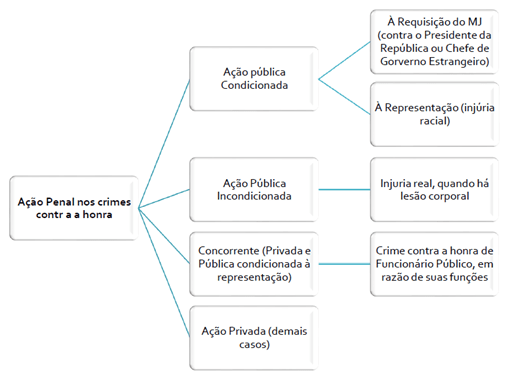
  • Crimes Contra Honra: condicionada ou incondicionada?

    A autoria da Figura abaixo é desconhecida. Se alguém souber, mencione para que possamos dar os devidos créditos.

    CEBRASPE (2019):

    QUESTÃO ERRADA: Com relação a crimes contra a honra, assinale a opção correta: O delito de injúria racial se processa mediante ação penal pública incondicionada.

    Delito de injuria racial = ação penal pública condicionada a representação.

    Racismo = Pública Incondicionada.

    A única ação penal incondicionada nos crimes contra honra é a injúria real (em que se agride fisicamente) e necessariamente há lesão corporal.

    CEBRASPE (2013):

    QUESTÃO ERRADA: Por serem os crimes contra a honra, (calúnia, difamação e injúria), independentemente da vítima ofendida, crimes de ação penal privada exclusiva, essa ação só pode ser iniciada mediante queixa-crime apresentada pela própria vítima, representada por advogado com poderes expressos para tanto.

    Afirmação falsa. No caso, por exemplo, de a ofensa ser dirigida ao Presidente da República ou chefe de estado estrangeiro, poderá haver a requisição do Ministro da Justiça, procedendo-se então, a ação penal pública.

    Em regra, os crimes contra a honra se processam mediante ação penal privada. No entanto, há várias exceções e por isso a questão está incorreta.

    A primeira se dá quando, na injúria real, há configuração de lesão corporal.

    Nesse caso, a ação é pública incondicionada.

    Art. 145 – Nos crimes previstos neste Capítulo somente se procede mediante queixa, salvo quando, no caso do art. 140, § 2º, da violência resulta lesão corporal.

    A segunda se dá quando o crime é cometido contra Presidente da República ou Chefe de Governo Estrangeiro.

    Nesse caso, a ação é pública condicionada à requisição do Ministro da Justiça.

    Art. 145, Parágrafo único. Procede-se mediante requisição do Ministro da Justiça, no caso do inciso I do caput do art. 141 deste Código, e mediante representação do ofendido, no caso do inciso II do mesmo artigo, bem como no caso do § 3o do art. 140 deste Código

    A terceira se dá quando o crime é o de injúria racial.

    Nesse caso, a ação é pública condicionada à representação do ofendido.

    Art. 145, Parágrafo único. Procede-se mediante requisição do Ministro da Justiça, no caso do inciso I do caput do art. 141 deste Código, e mediante representação do ofendido, no caso do inciso II do mesmo artigo, bem como no caso do § 3o do art. 140 deste Código

    A quarta e última se dá quando o crime é cometido contra funcionário público, no exercício de suas funções.

    Nesse caso, a ação seria apenas pública condicionada à representação do ofendido.

    Art. 145, Parágrafo único. Procede-se mediante requisição do Ministro da Justiça, no caso do inciso I do caput do art. 141 deste Código, e mediante representação do ofendido, no caso do inciso II do mesmo artigo, bem como no caso do § 3o do art. 140 deste Código

    No entanto, o STF diz que a legitimidade, nesse caso, é concorrente. Ou seja, é privada (queixa) e, ao mesmo tempo, condicionada à representação do ofendido. Cabe ao ofendido exercer.

    Súmula 714 do STF: É concorrente a legitimidade do ofendido, mediante queixa, e do Ministério Público, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções.

    QUESTÃO ERRADA: A ação penal no caso de injúria discriminatória é pública incondicionada, uma vez que o bem jurídico tutelado ultrapassa os limites subjetivos.

    Negativo. Representação do ofendido (Art. 145, parágrafo único).

    FGV (2022):

    QUESTÃO CERTA: Cristiano é servidor público do Tribunal Regional do Trabalho há mais de 10 anos e, no exercício de suas funções, foi vítima de crime contra a honra praticado por Rodrigo, um jurisdicionado. Nessa hipótese, é correto afirmar que:
    Cristiano, mediante queixa-crime, e o Ministério Público, mediante representação do ofendido, possuem legitimidade concorrente.

    Súmula 714, STF: É concorrente a legitimidade do ofendido, mediante queixa, e do ministério público, condicionada à representação do ofendido, para a ação penal por crime contra a honra de servidor público em razão do exercício de suas funções.

  • Crimes Materiais Contra a Ordem Tributária

    CEBRASPE (2015):

    QUESTÃO ERRADA: Todos os crimes contra a ordem tributária são materiais, razão pela qual somente é possível ajuizar a ação penal após a constituição definitiva do crédito tributário.

    O enunciado da Súmula Vinculante nº 24 do STF, dispõe que: “Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei nº 8.137/90, antes do lançamento definitivo do tributo”. Do que se confirma, que os crimes elencados no art. 1º e seus incisos da Lei nº 8.137/90 são crimes materiais, e somente após a constituição definitiva do crédito é que poderá ser analisada a existência do elemento resultado, imprescindível à consumação do crime material, não podendo, por isso, haver ação penal e, por consequência, condenação. Dessa forma, conclui-se que nem todos os crimes contra a ordem tributária são crimes materiais, pois que os elencados no art. 2º do mesmo dispositivo legal são crimes formais, tendo em vista que independem do resultado, bastando, para tanto, a simples conduta do agente prevista em lei, diferentemente, pois, dos elencados no art. 1º, que são crimes materiais, entendimento consolidado pelo STF por meio da Súmula Vinculante nº 24, que somente a eles se aplica.

    CEBRASPE (2013):

    QUESTÃO ERRADA: Uma pessoa física não inscrita no cadastro fiscal sob controle do órgão fazendário recebeu mercadorias em volume que não deixava dúvidas de que se destinavam ao comércio. O fisco, ao tomar conhecimento do fato e antes da venda das mercadorias, realizou a verificação necessária e lavrou auto de infração, cobrando o respectivo tributo, dado que a irregularidade constatada enquadrava-se em fraude fiscal. Com referência a essa situação hipotética e a aspectos a ela correlacionados, assinale a opção correta: O ilícito penal tributário consuma-se após a inscrição do crédito tributário na dívida ativa da unidade da Federação.

    Errado. A consumação dos crimes materiais tributários se dá com a constituição definitiva do crédito tributário, como se infere da súmula vinculante 24 do STF.

    Afirmativa INCORRETA, nos exatos termos da fundamentação da opção “B”, e do teor da Súmula Vinculante 24, do STF: “Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei 8.137/1990, antes do lançamento definitivo do tributo”.

    FGV (2024):

    QUESTÃO CERTA: Para ser tipificado o crime de sonegação fiscal, caracterizado pela omissão de informação com o intuito de redução de tributo, é necessário o prévio lançamento definitivo do tributo.

    Súmula Vinculante 24 Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei 8.137/1990, antes do lançamento definitivo do tributo.

    CEBRASPE (2012):

    QUESTÃO ERRADA: Sendo os delitos cometidos contra a ordem tributária crimes materiais, é necessário o esgotamento do lançamento administrativo para que ocorra o resultado naturalístico.

    Nem todos os crimes contra a ordem tributária são materiais.  Os delitos previstos no artigo 2º da lei 8137/90 são formais, logo, independe da ocorrência de resultado naturalístico.

    MPE-SP (2017):

    QUESTÃO CERTA: Somente há justa causa para a persecução penal pela prática de crime material previsto no artigo 1° da Lei n° 8.137/90 com o advento do lançamento definitivo do crédito tributário.

    Correta, é o que se depreende da súmula 24.

    Súmula Vinculante 24. “Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei 8.137/1990, antes do lançamento definitivo do tributo”.

    CEBRASPE (2024):

    QUESTÃO CERTA:  Nos casos de crimes de sonegação fiscal, não se admite o recebimento da denúncia penal enquanto estiver pendente o efeito preclusivo da decisão definitiva em processo administrativo.

    Súmula Vinculante 24: “Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei nº 8.137/90, antes do lançamento definitivo do tributo”.

  • Crime Material e Lançamento do Tributo (com exemplos)

    QUESTÃO CERTA: Considere os seguintes atos, praticados com o objetivo de suprimir tributo: 1) Marcelo prestou declaração falsa às autoridades fazendárias; 2) Hélio negou-se a emitir, quando isso era obrigatório, nota fiscal relativa a venda de determinada mercadoria; 3) Joel deixou de fornecer nota fiscal relativa a prestação de serviço efetivamente realizado. Nessas situações, conforme a Lei n.º 8.137/1990 e o entendimento do STF, para que o ato praticado tipifique crime material contra a ordem tributária, será necessário o prévio lançamento definitivo do tributo em relação a: Marcelo apenas.

    Súmula Vinculante 24

    Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei 8.137/1990, antes do lançamento definitivo do tributo.

    QUESTÃO CERTA: É indispensável o lançamento definitivo do tributo para a tipificação dos crimes materiais contra a ordem tributária.


    QUESTÃO CERTA:
    A conduta do motorista configura crime de descaminho em sua forma consumada, ainda que não tenha havido constituição definitiva do crédito tributário e a ocorrência de efetivo prejuízo ao erário.

    É desnecessária a constituição definitiva do crédito tributário por processo administrativo fiscal para a configuração do delito de descaminho (art. 334 do CP). (Info 548)


    O crime de DESCAMINHO se consuma com a liberação na alfândega sem o pagamento de impostos. Descaminho é crime formal. O pagamento do tributo devido não extingue a punibilidade do crime de descaminho.

    Segundo ROGEÉRIO SANCHES assim ensina: O STF tem decidido que se trata de crime formal e, portanto, não se exige efetivo prejuízo ao erário para a consumação; basta a ilusão de direito ou imposto. Em decorrência desse entendimento, a orientação do tribunal se dá na direção de que o esgotamento da via administrativa é dispensável” (pág.815 – manual de direito penal – parte especial).

    O STF tem decidido que se trata de crime formal e, portanto, não se exige efetivo prejuízo ao erário para a consumação; basta a ilusão de direito ou imposto. Em decorrência desse entendimento, a orientação do tribunal se dá na direção de que o esgotamento da via administrativa é dispensável. O STJ segue a mesma linha: “No julgamento do HC 218.961⁄SP, a Quinta Turma do Superior Tribunal de Justiça consolidou entendimento no sentido de que o crime de descaminho é de natureza formal e se aperfeiçoa mediante o não pagamento do imposto devido em razão da entrada de mercadoria no país, sendo prescindível o exaurimento da esfera administrativa com o lançamento do débito fiscal como condição para a persecução penal”.

    QUESTÃO ERRADA: João, com mais de dezoito anos de idade, e seu irmão Pedro, com dezessete anos de idade, ambos residentes no Distrito Federal, em endereço conhecido, constituíram, neste local, um negócio informal e passaram a vender roupas, sem informar esse fato ao fisco, deixando de constar no cadastro fiscal. Após fiscalização, a administração tributária descobriu que a prática da atividade comercial durava mais de dois anos, sem nunca ter sido recolhido nenhum tributo. O fisco lavrou o correspondente auto de infração contra João e Pedro, para cobrar o tributo suprimido. Ainda com referência à situação hipotética descrita, julgue os itens a seguir, acerca de ilícito tributário e de crimes contra a ordem tributária. Para a caracterização de qualquer crime tributário previsto na Lei n.º 8.137/1990, é necessário que haja o anterior término de processo administrativo fiscal.

    “Questionamento: Qual é a natureza jurídica dessa decisão final do procedimento administrativo de lançamento?

    1ª C) essa decisão final do procedimento administrativo é uma questão prejudicial heterogênea, ou seja, uma questão que provocaria o início da prescrição do processo e da prescrição. Minoritária.

    2ª C) essa decisão final de procedimento administrativo seria uma elementar dos crimes materiais contra a ordem tributária. Minoritária.

    3ª C) essa decisão final do processo administrativo é uma condição objetiva de punibilidade. Ocorre apenas quanto aos crimes materiais contra a ordem tributária. No crime de natureza formal, não preciso de resultado, assim não preciso aguardar o julgamento do processo administrativo. Majoritária”

    Logo, o erro da questão está em falar QUALQUER CRIME… apenas os crimes materiais contra a ordem tributária preciso aguardar o julgamento do processo administrativo… o lançamento é necessário em qualquer dos crimes (formais ou materiais)! 

    QUESTÃO CERTA: O secretário de educação de determinado estado da federação observou que a empresa contratada para fornecer materiais de consumo para o órgão cobrava valores superiores aos fornecidos por outra sociedade comercial a outras secretarias, razão pela qual fim do prazo contratual e baseado em parecer elaborado pela Assessoria Jurídica da secretaria com pouquíssimo embasamento jurídico contratou com dispensa de licitação a mesma empresa fornecedora das demais secretarias. O fisco local verificou após regular auditoria que a empresa contratada praticava sonegação fiscal tendo reduzidos dos valores de venda dos produtos em seus livros fiscais e mensalmente durante os últimos cinco anos. O valor sonegado aos cofres públicos foi superior a r$ 5000. Foi lavrado auto de infração que somados aos acessórios totalizou um débito de r$ 19000. Após a conclusão do procedimento administrativo observado necessário contraditório o valor foi inscrito em dívida ativa. Por fim foi oferecida a representação fiscal ao Ministério Público local em razão da constatação de crime material contra a ordem tributária. Considerando a situação hipotética apresentada e os aspectos legais a ela relacionados julgue os itens a seguir. A sonegação tributária realizada pela referida empresa tipifica crime contra ordem tributária materializado quando do lançamento definitivo do crédito tributário.

    STF: “Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei nº 8.137/90, antes do lançamento definitivo do tributo”

  • Crimes Contra a Ordem Tributária e Ação Incondicionada

    QUESTÃO CERTA: Ação penal incondicionada é promovida mediante: denúncia pelo Ministério Público.

    QUESTÃO CERTA: De acordo com o disposto na Lei n.º 8.137/1990, os crimes contra a ordem tributária estarão sujeitos à ação penal pública: incondicionada, a qual pode ser promovida pelo Ministério Público independentemente de representação fiscal para fins penais.

    CONFORME JÁ DECIDIU O STF – Independentemente da representação fiscal para fins penais, se o MP dispuser, por outros meios, de elementos que lhe permitam comprovar a definitividade da constituição do crédito tributário, ele pode, então, de modo legítimo, fazer instaurar os pertinentes atos de persecução penal por delitos contra a ordem tributária. – É PÚBLICA INCONDICIONADA A AÇÃO PENAL POR CRIME DE SONEGAÇÃO FISCAL. (S. 609 STF)

    Lei n.º 8.137/1990, Art. 15. Os crimes previstos nesta lei são de ação penal pública, aplicando-se-lhes o disposto no art. 100 do Decreto-Lei n° 2.848, de 7 de dezembro de 1940 – Código Penal.

    CP, Art. 100 – A ação penal é pública, salvo quando a lei expressamente a declara privativa do ofendido.  

    STF – A propositura da ação penal não depende de representação fiscal para fins penais, se o MP dispuser, por outros meios, de elementos que lhe permitam comprovar a definitividade da constituição do crédito tributário. (ADI 1571)

    Os crimes tributários formais não precisam da constituição definitiva do crédito tributário.

    Lembrando que, tese e conforme a CF/88, é permitida a ação penal privada subsidiária da pública

    Súmula Vinculante 24: não se tipifica crime material contra a ordem tributária, previsto no art. 1º, inciso I a IV, da Lei 8.137/1990, antes do lançamento definitivo do tributo.

    A representação fiscal é dispensável para o oferecimento da denúncia, mas exaurimento do procedimento fiscal é obrigatório, ou seja, há a necessidade do lançamento definitivo do tributo para a promoção da denúncia – sob pena de haver falta de justa causa –, visto ser, isto condição objetiva de punibilidade, além de elemento normativo do tipo.

    Conclusão: não há que se falar em crime antes do lançamento definitivo do crédito tributário.

    QUESTÃO ERRADA: A ação penal por crime de sonegação fiscal é pública e condicionada, devendo ser comprovada a existência de inscrição na dívida ativa.

    Súmula 609: É pública incondicionada a ação penal por crime de sonegação fiscal.

    QUESTÃO ERRADA: Crimes contra a ordem tributária são de ação penal pública condicionada a representação e lançamento definitivo do crédito tributário.

    Crimes contra a ordem tributária são de ação penal pública INCONDICIONADA. Nesse sentido:

    Lei 8.137/90, Art. 15. Os crimes previstos nesta lei são de ação penal pública, aplicando-se-lhes o disposto no art. 100 do Decreto-Lei n° 2.848, de 7 de dezembro de 1940 – Código Penal.

    O lançamento definitivo do crédito tributário é uma condição objetiva de punibilidade do crime (súmula vinculante 24).

  • Crime Contra Ordem Tributária e Procedimento Administrativo

    QUESTÃO CERTA: Para que seja possível ação penal que tenha por objeto crime contra a ordem tributária é necessário que tenha havido completo exaurimento do procedimento administrativo que decida pela existência fiscal do crédito tributário.

    Necessidade de se esgotar a esfera administrativa: diante da edição da SV nº 24, passou-se a entender que é impossível a instauração do inquérito policial para a apuração de crime contra a ordem tributária sem que seja esgotada toda a esfera administrativa de defesa. Posição STF

    QUESTÃO ERRADA: Em regra, é dispensável o exaurimento do processo administrativo-fiscal para a caracterização do crime contra a ordem tributária.

    Ementa: HABEAS CORPUS. CRIME CONTRA A ORDEM TRIBUTÁRIA (INCISOS I, II E IV DO ART. 1º DA LEI 8.137/1990). DENÚNCIA OFERECIDA ANTES DA CONSTITUIÇÃO DEFINITIVA DO DÉBITO TRIBUTÁRIO. PEDIDO DE TRANCAMENTO DE AÇÃO PENAL. EXCEPCIONALIDADE CONFIGURADA. ORDEM CONCEDIDA DE OFÍCIO.


    1. O pano de fundo ou a razão de ser da impetração não passou pelo crivo do Superior Tribunal de Justiça. Casa Superior de Justiça que se limitou a confirmar a intempestividade da apelação manejada pela defesa técnica do acusado. O que impede o conhecimento da ação constitucional por parte do Supremo Tribunal Federal.

    2. É pacífica a jurisprudência do Supremo Tribunal Federal quanto à necessidade do exaurimento da via administrativa para a validade da ação penal, instaurada para apurar as infrações penais dos incisos I a IV do art. 1º da Lei 8.137/1990. Precedentes: HC 81.611, da relatoria do ministro Sepúlveda Pertence (Plenário); HC 84.423, da minha relatoria (Primeira Turma). Jurisprudência que, de tão pacífica, deu origem à Súmula Vinculante 24: “Não se tipifica crime material contra a ordem tributária, previsto no art. 1º, incisos I a IV, da Lei nº 8.137/90, antes do lançamento definitivo do tributo”. 2. A denúncia ministerial pública foi ajuizada antes do encerramento do procedimento administrativo fiscal. A configurar ausência de justa causa para a ação penal. Vício processual que não é passível de convalidação.
    3. Habeas Corpus não conhecido. Ordem concedida de ofício para trancar a ação penal.

                      
    STF – HC 105197 / PB

    QUESTÃO ERRADA: Tratando-se de tributo sujeito a lançamento por homologação, tanto em sede de procedimento administrativo quanto em judicial pode o fisco recusar, segundo o STJ, a apuração realizada pelo sujeito passivo, lançando de ofício eventual diferença.

    STJ –  RECURSO ESPECIAL REsp 604215 PE 2003/0194990-7 (STJ)

    Data de Publicação: 22 de agosto de 2005

    Ementa: PROCESSUAL CIVIL E TRIBUTÁRIO TRIBUTO LANÇAMENTO POR HOMOLOGAÇÃO MAJORAÇÃO INCONSTITUCIONAL LEVANTAMENTO PARCIAL DE DEPÓSITO LIQUIDAÇÃO POR ARTIGOS RECURSO IMPROVIDO. 1. Tratando-se de tributo sujeito a lançamento por homologação, somente em sede de procedimento administrativo pode o Fisco recusar a apuração realizada pelo sujeito passivo, lançando ex officio a possível diferença, ou homologar os cálculos por ele realizados, cobrando o montante apurado em caso de não-pagamento. 2. Se, na sear…

    QUESTÃO ERRADA: Nos crimes contra a ordem tributária, resta configurada nulidade quando o procedimento investigatório ministerial é instaurado antes do término da apuração administrativo- tributária, ainda que tenha sobrevindo a constituição definitiva do crédito antes do nascimento do respectivo inquérito policial.

    DIREITO PENAL. HABEAS CORPUS. CRIME CONTRA A ORDEM TRIBUTÁRIA. JUSTACAUSA. (1) PROCEDIMENTO INVESTIGATÓRIO MINISTERIAL. INSTAURAÇÃO ANTERIORMENTE À CONSTITUIÇÃO DEFINITIVA DO CRÉDITO TRIBUTÁRIO.SUPERVENIÊNCIA DO TÉRMINO DA FASE ADMINISTRATIVO-FISCAL. SUBSEQUENTEINÍCIO DO INQUÉRITO POLICIAL. NULIDADE. AUSÊNCIA (2) CRÉDITOTRIBUTÁRIO. DECADÊNCIA. INEXISTÊNCIA. 1. A constituição definitiva do crédito tributário é elemento imprescindível para o desencadeamento da persecução penal fiscal. In casu, tendo sido instaurado procedimento investigatório ministerial, anteriormente ao término da apuração administrativo-tributária, mas sobrevindo a constituição definitiva do crédito antes do nascimento do respectivo inquérito policial, não há falar em nulidade. 2. Nos termos da jurisprudência desta Corte, em se tratando de tributo sujeito a lançamento por homologação, cujo pagamento não foi antecipado pelo contribuinte, o prazo decadencial de cinco anos (art. 173 do CTN) deve ser contado a partir do primeiro dia do exercício financeiro seguinte àquele em que o lançamento poderia ter sido efetuado até a notificação do auto de infração ou do lançamento ao sujeito passivo. Do que consta dos autos, não se operou a extinção do crédito tributário, sendo impróprio falar-se em carência de justa causa. 3.Ordem denegada. (HC 106.064/MA, Rel. Ministra MARIA THEREZA DE ASSISMOURA, SEXTA TURMA, julgado em 11/10/2011, DJe 03/11/2011).